
Giusto bussare alla porta di Bruxelles per chiedere altro spazio di manovra sui conti, ma attenzione a non farsi prendere la mano. Dai mercati arrivano avvisaglie di burrasca e allora meglio scegliere il male minore, ovvero rigore e morigeratezza. La Francia è messa molto peggio dell’Italia, ma parlare di nuova Grecia è fuorviante. Il caro energia? Bisogna lavorare sulle fonti e spingere sul nucleare. Intervista a Marco Fortis, direttore della Fondazione Edison
Certo, la flessibilità. Chi non ne vorrebbe in Europa in un momento in cui l’inflazione è tornata a mordere le tasche dei cittadini, alcuni dei quali, si veda la polveriera francese, sono un po’ tanto arrabbiati. Giorgia Meloni lo sa, tanto dall’aver preso ancora una volta la tastiera per scrivere a Ursula von der Leyen. Cosa? Che così non va, non è abbastanza, l’energia costa troppo e l’Italia, come molti altri Paesi, necessita di maggiore flessibilità di bilancio a causa della crisi innescata dalla guerra in Iran. Per Bruxelles, però, le cose stanno diversamente.
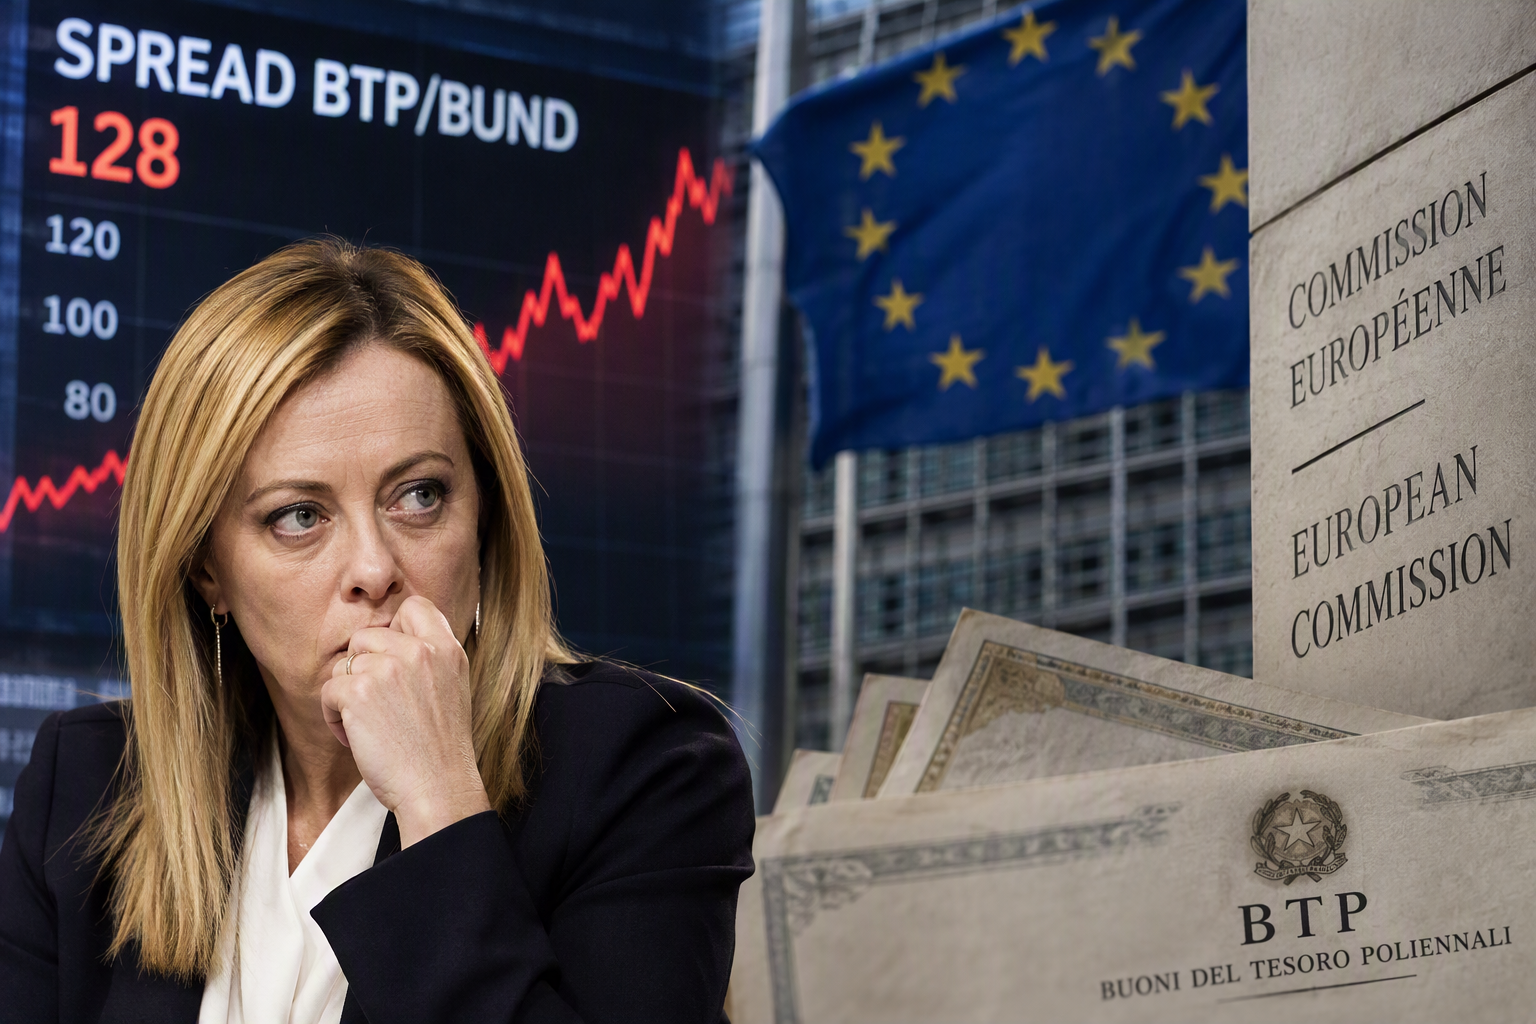
Come a dire, lo spazio sui conti, l’Italia è ancora prigioniera della procedura per deficit eccessivo dopo che l’Istat ha confermato un disavanzo al 3,1% del Pil nel 2025, è già stato concesso, vale a dire quello 0,6% in tre anni, sotto forma di clausola di salvaguardia nazionale (National Escape Clause), introdotta per consentire agli Stati membri margini di spesa aggiuntivi per far fronte alla sicurezza e alla transizione energetica e che per l’Italia vale 14 miliardi. Eppure, secondo Marco Fortis, economista e direttore della Fondazione Edison, la questione della flessibilità è centrale fino a un certo punto. Anzi, potrebbe essere persino un’arma a doppio taglio, specialmente in un frangente di nuove tensioni sui mercati, come dimostra la cavalcata dello spread Btp/Bund negli ultimi giorni, passato rapidamente oltre i 100 punti base e toccando quota 128 punti con rendimenti sul decennale al 4,69%.
Fortis, il governo italiano ha domandato all’Europa nuova flessibilità sui conti. Le sembra una richiesta sensata?
Guardi, se per le i va bene prenderei la questione da un altro punto di vista, il costo del nostro debito. Può chiamarlo anche spread. Premesso questo, dobbiamo cominciare a preoccuparci dei tassi di interesse sui titoli pubblici, in questo momento in cui i debiti pubblici di Francia e Stati Uniti stanno crescendo tantissimo, rischiamo di andare nel panico sui mercati. E, a guardare bene il nervosismo di questi giorni sull’obbligazionario, c’è da crederci.
Dunque lei dice che dovremmo preoccuparci più dei mercati, piuttosto che di avere maggiore spazio di manovra sui conti?
Dico che una nuova crisi finanziaria non ce la possiamo permettere. Oggi l’Italia paga tassi di interesse sui titoli decennali ancora inferiori, seppur di poco, di quelli che pagava a fine 2022. Mentre la Francia paga molto di più rispetto a quattro anni fa. Questo però non ci tranquillizza, perché l’Italia vive in un sistema integrato, dove la Germania è ancora il perno dei mercati e se Berlino e Parigi non se la passano tanto bene, anche Roma ne risente. La tensione sui mercati, si sa, si propaga.
Lei ha citato la Francia. Abbiamo ancora negli occhi le immagini degli scontri di Parigi, dove il malcontento popolare si trasforma in violenza. Le faccio una domanda a bruciapelo: la Francia è la nuova Grecia?
Direi proprio di no. Certo, è un Paese che non sta bene, ha un deficit che è esploso e un costo del debito elevatissimo. In più il debito di Parigi è in mano agli stranieri, questo vuol dire che il governo transalpino è costretto a finanziarsi con gli investitori esteri. I quali hanno molto poca voglia di prestare denaro a Parigi. Insomma, uno Stato sociale caro come quello francese finanziato da stranieri non è proprio il massimo. E questo gli stessi cittadini lo sanno.
Certo la Francia è messa male, ma l’Italia a onor del vero è ancora con un deficit al 3,1% del Pil che la tiene ostaggio della procedura di infrazione. Il che vorrebbe dire una manovra molto poco generosa…
Guardi che la Francia con un deficit come quello italiano avrebbe di che leccarsi i baffi. A Parigi si stanno preparando a una manovra lacrime e sangue, che costerà sacrifici anche al ceto medio. E nonostante questo, il disavanzo francese rimarrebbe sopra il 5%. Allora qualcuno mi deve finalmente spiegare perché stiamo facendo una sceneggiata su un decimale di punto quando oltre le Alpi c’è un deficit di due punti oltre il nostro.
Scusi se torno a insistere, ma torniamo alla questione della flessibilità. L’Europa ha un problema chiamato energia, Roma ha chiesto più flessibilità anche e soprattutto per questo. Come le suona?
La trattativa, la negoziazione con Bruxelles ci può stare. Bene che si arrivi a confrontarsi con l’Ue sulla possibilità di forzare un po’ la spesa, d’altronde l’Italia ha un gran bisogno di investimenti. Però vede, dobbiamo un momento pesare i problemi. Il rumore di sottofondo di una crisi finanziaria, originata dai mercati, è sempre più forte. E allora, se già prima di queste tensioni dovevamo immaginare una manovra rigorosa, ora lo deve essere ancor di più. Questo per dire che ben venga la flessibilità, ma se poi ci porta più guai che benefici, magari innervosendo i mercati più di quanto non lo siano già, allora una riflessione la farei. Nella sostanza, la flessibilità può invogliare a buttare soldi e io starei attentissimo a farlo, non dimentichiamoci che c’è gente che presta 400 miliardi all’anno all’Italia, se perdiamo la credibilità è finita.
Non sarà facile spiegarlo al ceto medio che implora una riduzione delle tasse, non crede?
Lei crede che una crisi finanziaria non sarebbe peggio. Le faccio notare che è stato proprio il ceto medio che ha sottoscritto buona parte del debito italiano, che ha messo i propri risparmi nei titoli di Stato. Il ceto medio è quello che ha finanziato il debito. Se quindi magari per fare qualche azzardo in manovra, poi polverizziamo i loro risparmi, secondo lei quale è lo scenario peggiore? Salvaguardare i risparmi delle persone, questo dovrebbe essere l’obiettivo primario del governo. Va bene la flessibilità, purché non ci porti al disastro. E poi guardi…
Guardi…?
Il problema dell’energia non si risolve solo con la flessibilità. Si risolve con la diversificazione delle fonti. Le rinnovabili non bastano, serve il nucleare, oltre al gas. La questione è strutturale, non basta poter spendere di più, bisogna lavorare sul mix.