
Negli ultimi anni gli istituti si sono dimostrati validi alleati e sostenitori del debito sovrano. Ecco perché, proprio quando dalla Francia tira aria di tempesta sui mercati, mettere un tetto all’acquisto dei titoli di Stato può essere un errore. L’opinione di Innocenzo Cipolletta
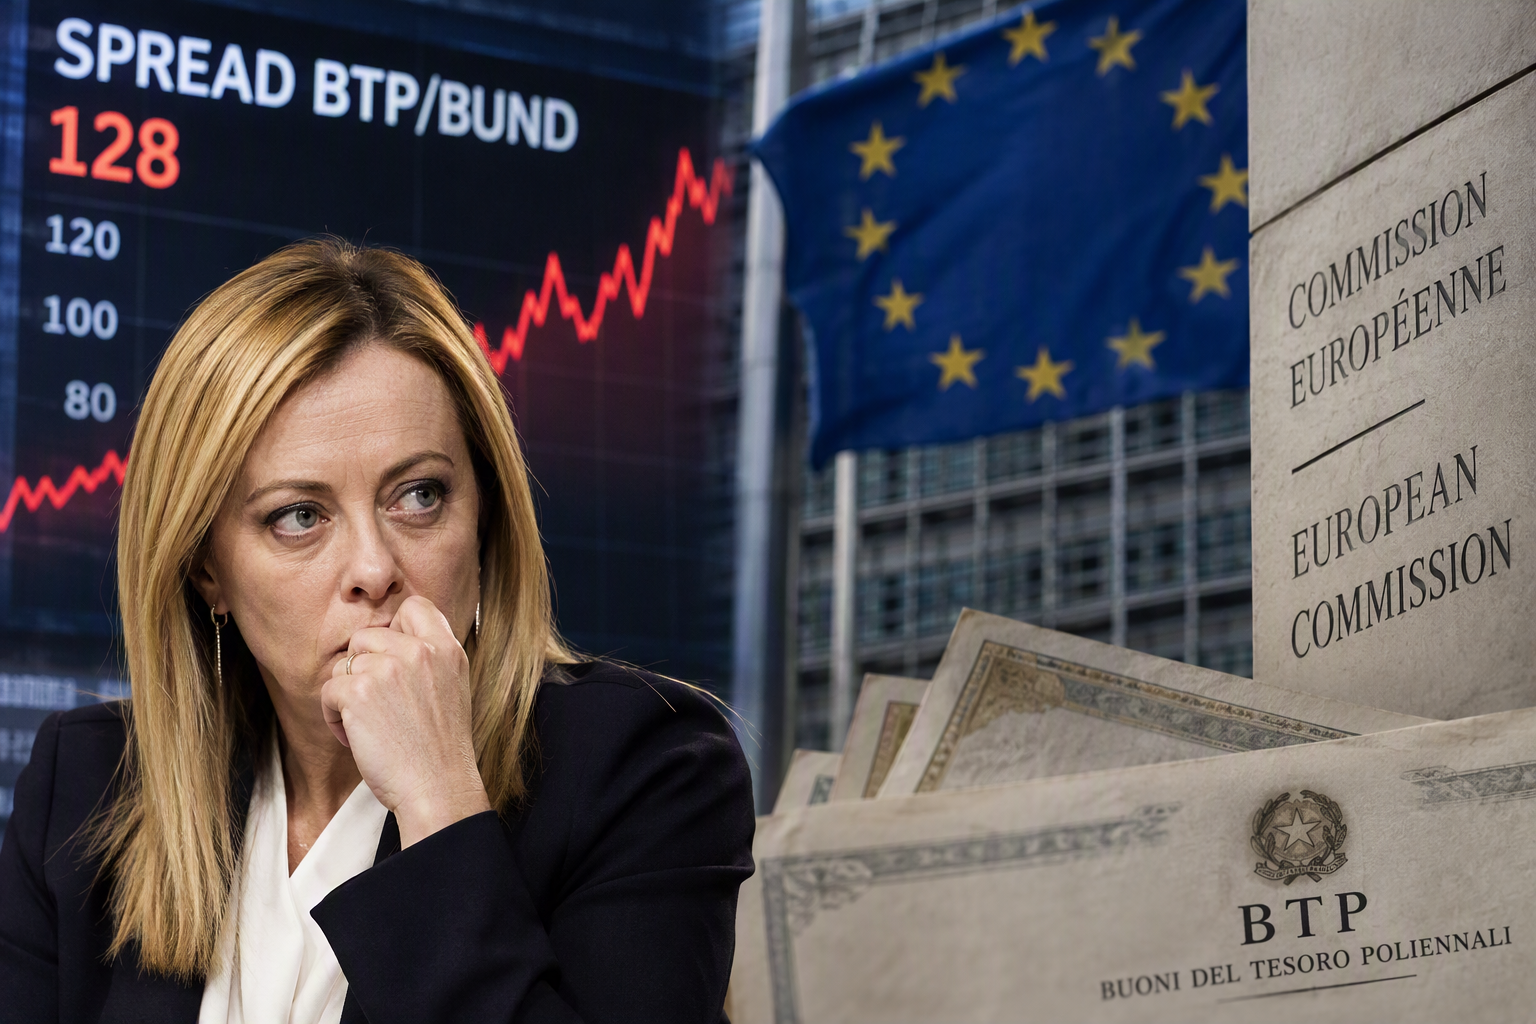
E pensare che Giancarlo Giorgetti lo ha detto giusto giusto pochi giorni fa, rivolgendosi direttamente ai partiti. Attenti, questo il messaggio di fondo, a non scherzare con il fuoco: i mercati nei giorni scorsi hanno mandato segnali fin troppo chiari, la Francia è un bacillo pronto a contagiare l’intera Europa e l’Italia ne sarebbe la prima vittima con un debito di oltre 3 mila miliardi finanziato per una quota rilevante dagli stessi investitori. Una tempesta finanziaria, insomma, metterebbe il Paese in seri guai. E questo nonostante un paracadute che in questi anni ha più volte permesso all’Italia di schivare una crisi del debito sovrano come quella del 2011. Un paracadute che risponde al nome di banche, per tradizioni grandi sostenitrici del debito italiano.
Due numeri per capire. A marzo 2026 gli istituti di credito detenevano nei propri bilanci 407,3 miliardi di euro di titoli pubblici italiani, con un incremento di 27,2 miliardi rispetto ai dodici mesi precedenti e una crescita annua del 7%. Un dato che conferma il consolidamento di una tendenza iniziata nel corso del 2025 e che segna una netta inversione rispetto al biennio precedente, quando il peso dei Btp nei portafogli bancari era progressivamente diminuito. Tradotto, dopo una flessione del 6,8% nel 2023 e del 2,5% nel 2024, gli investimenti delle banche in titoli di Stato italiani hanno registrato una forte accelerazione nel 2025, con una crescita del 9,9%, per poi attestarsi al 7% nel marzo 2026. Complessivamente, i titoli di Stato rappresentano oggi circa il 75,6% dell’intero portafoglio obbligazionario detenuto dalle banche italiane, che ammonta a 538,8 miliardi di euro.
Eppure l’Europa, o meglio il suo governo, vale a dire la Commissione, è pronta a mettere un tetto alla possibilità per le banche di acquistare titoli di Stato, nell’ambito della più ampia creazione dell’unione bancaria europea. Il parlamento Ue, però, come raccontato dal Sole 24 Ore, sta cercando di far saltare la norma, anche in scia al pressing di alcuni governi, tra cui quello italiano, che non giudicano opportuno in un frangente simile, privare molti Paesi dell’ombrello bancario. Eppure il rischio che l’ombrello si chiuda, anche se non del tutto, c’è. Formiche.net ne ha parlato con Innocenzo Cipolletta, economista di lungo corso ed ex presidente di Assonime.
“Mi sembra una mossa un po’ rischiosa, rischiamo di porre limiti fisici poco utili in una fase in cui i debiti pubblici stanno crescendo in tutto il mondo. Far venire meno una domanda importante di titoli come quella delle banche mi pare poco opportuno in questo momento. L’Europa non dovrebbe agire con formule rigide, semmai operare anche con delle moral suasion“, spiega Cipolletta. Il quale poi chiarisce un concetto. “Dobbiamo sfatare il mito che Stati come l’Italia o la Francia possano fallire, questo rischio non esiste. La stessa Bce, all’indomani della crisi greca, si è sempre impegnata affinché nessuno Stato dell’Unione possa fallire. Ciò non toglie che privarsi di un sostegno al debito come quello delle banche sia un errore in questo lasso temporale”. Cipolletta ne ha poi anche per l’ulteriore flessibilità chiesta da Giorgia Meloni all’Europa, da aggiungere a quella già concessa sotto forma di clausola Nec. “Mi sembra che ulteriori richieste non aiutino la causa dell’economia, mi pare più un calcolo politico che altro”.