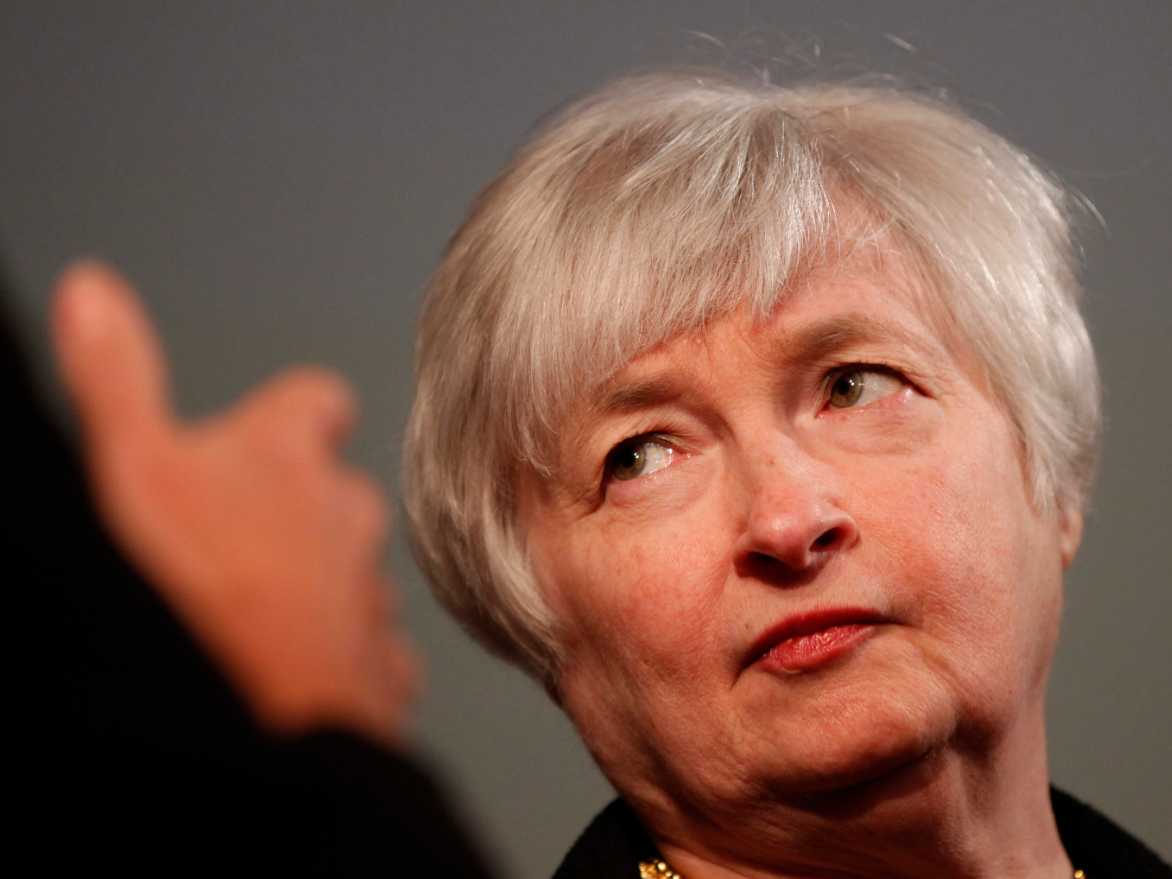
E’ sempre il caso di guardare avanti, soprattutto per cercare di prevedere l’effetto delle mosse che si fanno. Per quanto riguarda il Qe, uno dei temi più rilevanti riguarda le relazioni con il dollaro, che riguardano per un verso il tasso di cambio e per l’altro l’impatto di un aumento dei tassi di sconto da parte della Fed.

Per quanto riguarda il primo aspetto, i ripetuti annunci del Qe hanno già determinato un comportamento proattivo del mercato, che ha anticipato gli effetti dell’immissione di liquidità da parte della Bce. Si sono verificate due circostanze, anche temporalmente convergenti: a partire da aprile-maggio del 2014, il vistoso ridimensionamento delle aspettative di crescita nell’Eurozona ha frenato l’afflusso di capitali che si era registrato in precedenza, iniziando ad indebolire l’euro; quindi, le iniziative di ulteriore sostegno monetario preannunciate ed adottate dalla Bce, dapprima con il programma T-Ltro, poi con l’acquisto di asset, Abs e Covered bond, poi esteso ai titoli pubblici con il Qe, hanno indotto gli operatori a prevenire la svalutazione dell’euro comprando subito dollari ed asset cosi denominati. Di fatto, il rapporto tra dollaro ed euro si è portato verso la parità (passando da circa 1,4 a meno 1,08) prima ancora che si desse concreto avvio alle operazioni di immissione di liquidità con il Qe.

E’ ovvio che un apprezzamento del dollaro nuoce all’export americano mentre favorisce quello dell’Eurozona e che un ulteriore scivolamento della moneta statunitense, addirittura verso quota 0,85 sull’euro, sarebbe inaccettabile per gli Usa. Non solo si metterebbe in grande difficoltà l’amministrazione in carica in un periodo ormai molto vicino alle primarie presidenziali, ma soprattutto interferirebbe con il rilancio dell’economia ottenuto con il Qe da parte della Fed che si appresta, sia pure con pazienza, ad elevare i tassi di sconto.

Gli Usa sono finalmente riusciti a ridurre lo squilibrio della bilancia dei pagamenti correnti al 2-2,5% del Pnl, e non ci rinunceranno. La Fed, quindi, attende con calma il consolidamento dei trend economici prima di intervenire, verificando la stabilità dei consumi delle famiglie e la qualità dell’occupazione. I dati aggregati, infatti, nascondono spesso componenti non desiderate: è pur vero che le spese per consumi delle famiglie americane dell’ultimo trimestre del 2014 hanno fatto un balzo notevole verso l’alto, ma è stato solo per via della scadenza delle rate delle assicurazioni sanitarie rese obbligatorie nel 2014 con l’Obamacare.

Così accade per i dati relativi alla disoccupazione: il dato complessivo non misura il numero di coloro che hanno trovato un lavoro solo a tempo parziale, economicamente inadeguato rispetto alle aspettative. Di qui, appunto, la pazienza della Fed e soprattutto la grande attenzione ai dati relativi agli effetti combinati della rivalutazione del dollaro: incide negativamente sull’economia americana sia sotto il profilo della competitività delle merci esportate, e quindi sui fatturati in dollari, sia sotto quello del consolidamento in dollari dei bilanci delle filiali americane che vendono in euro. In questi casi, anche una invarianza del fatturato in euro comporta un ridimensionamento del risultato espresso in dollari. Per gli esportatori europei, che vendono in dollari, avviene l’esatto contrario: il fatturato aumenta per il solo effetto della svalutazione dell’euro.

E’ evidente che, fin da ora e senza neppure scontare gli ipotetici vantaggi di una ulteriore rivalutazione del dollaro sull’euro, l’investimento in titoli del debito pubblico statunitense fornisce rendimenti superiori a quelli emessi dai Paesi più solidi dell’Eurozona. La cautela è dovuta al deprezzamento che subirebbero nel momento in cui le nuove emissioni si allineeranno ai più elevati tassi di sconto decisi dalla Fed. In ogni caso, un flusso di capitali europei verso gli Usa spingerebbe il dollaro ancor più al ribasso mettendo in difficoltà la ripresa americana.

Per l’Eurozona, il Qe potrebbe durare assai poco: è arrivato tardi, non avendo assistito l’economia europea quando ce ne sarebbe stato bisogno, durante la lunga fase di rallentamento arrivata fino alla deflazione. Ora si muove in contro tendenza rispetto alla prospettiva americana di tornare alla normalità dei tassi di interesse. Nell’Eurozona siamo a tassi negativi: sia sui depositi ulteriori presso la Bce, sia sui titoli di numerosi emittenti: è una distorsione molto difficile da giustificare. Forse, a Jackson Hole, la scorsa estate i governatori delle altre banche centrali avranno dato il loro via libera alla quarta frazione della staffetta monetaria, ma nel presupposto ed a condizione di arrivare al massimo alla parità valutaria tra euro e dollaro. Oltre non si va.

A fronte dell’afflusso di altri capitali sospinti dal Qe, nuova liquidità in cerca di impieghi sul mercato americano che spingerebbe ancora più al rialzo il dollaro, la Fed avrebbe a disposizione una soluzione in più rispetto a quelle tradizionali, stampare altri dollari o ritardare l’elevazione del tasso di sconto: avendo in portafoglio titoli del Tesoro americano per ben 2.462 miliardi di dollari, esattamente l’investimento ricercato, potrebbe cominciare a venderli sul mercato.

Una acquisizione stabile di euro da parte della Fed, ad incremento della sua riserva in valuta estera, non avrebbe molto senso: si esporrebbe, davvero inutilmente, a potenziali perdite sul cambio. La Fed potrebbe invece ritirare gli euro, che girerebbe subito alla Bce con un currency swap. In pratica, la Bce si ritroverebbe a dover riacquistare dalla Fed gli stessi euro che aveva appena immesso in circolazione per far riprendere quota all’economia europea.

Speriamo non si arrivi a tanto, ma un dollaro a 0,85 sull’euro l’economia Usa non lo regge: mors tua, vita mea. Se gli investitori europei li vogliono, ci sono pronti in vendita i T-bond della Fed: ma che li comprino usando la liquidità immessa dalla Bce, questo no, davvero non avrebbe senso.

fed yellen Cosa

Perché la Fed non accetterà un euro troppo debole

E’ sempre il caso di guardare avanti, soprattutto per cercare di prevedere l’effetto delle mosse che si fanno. Per quanto riguarda il Qe, uno dei temi più rilevanti riguarda le relazioni con il dollaro, che riguardano per un verso il tasso di cambio e per l’altro l’impatto di un aumento dei tassi di sconto da parte della Fed. Per quanto…

Israele, tutte le incognite dopo la vittoria di Netanyahu

L’isteria nazionalista e l’istigazione alla paura hanno avuto la meglio nelle elezioni israeliane: paura della minaccia esterna dell’Iran e dell’estremismo islamista che disgrega e insanguina il Medio Oriente; e paura del “nemico interno” - i cittadini arabi. COALIZIONE DI CENTRODESTRA La vittoria del Likud (30 seggi, un quarto del Parlamento israeliano) consente al premier uscente Benjamin Netanyahu di formare un…

Che cosa succede in Yemen

Articolo estratto dalla Geopolitical weekly del Centro Studi Internazionali Il palazzo presidenziale di Aden in cui si trovava il presidente dello Yemen Abd-Rabbu Mansour Hadi è stato bombardato giovedì 19 marzo. Benché le fonti siano piuttosto confuse a riguardo, sembra chiaro che un caccia (non identificato) ha colpito il compound presidenziale, situato nel distretto di al-Maasheeq. Le truppe fedeli a…

Come crescono gli affari italiani nell'Egitto di Al Sisi

Si è parlato di Libia, del sedicente “stato islamico” e pure di Salah, il Messi d’Egitto che sta facendo sognare la Fiorentina tanto a cuore a Matteo Renzi. Il summit di Sharm el-Sheikh è stato però soprattutto l’occasione nella quale il presidente egiziano Abdel Fattah al-Sisi ha messo in mostra tutti i progetti di crescita economica nei quali vuole coinvolgere…
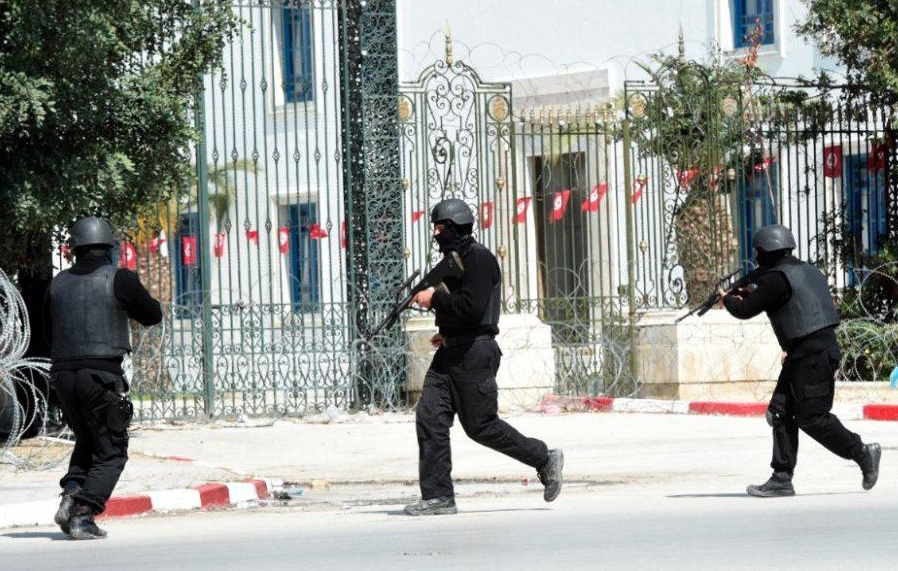
Che cosa insegna la strage jihadista a Tunisi

All'improvviso, in Tunisia. Un Paese dove un governo di unità nazionale che cerca di far coesistere le realtà laiche con quelle islamiste ha intrapreso un coraggioso percorso di ricostruzione istituzionale e si trova oggi ad affrontare le sue peggiori paure: una minaccia terroristica molto più concreta di quello che la tranquillità elettorale poteva far immaginare. Infatti, l’attacco di Tunisi ha…

Expo, come sarà il padiglione della Santa Sede

È un padiglione missionario quello con cui la Chiesa cattolica sarà presente all’Expo 2015. Non soltanto perché ricorderà a ciascuno degli oltre 20 milioni di visitatori attesi che “non di solo pane vive l’uomo”. Ma anche perché, grazie alla presenza della Caritas internazionale, contribuirà a raccontare le storie e le esperienze di migliaia e migliaia di famiglie e realtà caritatevoli…

Un parallelo impossibile a sinistra

Matteo Renzi e Bettino Craxi appartengono a ere politiche e a culture completamente di­verse. Mio padre era un leader della sinistra, figlio della storia del movimento operaio. Assunse le redini del governo in un’epoca dominata da grandi socialisti europei giunti al potere in un clima di rinnovamento de­mocratico che aveva posto fine a esperienze autoritarie. L’attuale premier è un leader…

Tutte le crepe dell'Isis che l'Occidente deve sfruttare

Quando i jihadisti dello Stato Islamico (Isis) hanno conquistato Mosul e messo in fuga l'esercito iracheno lo scorso giugno è apparso evidente che ci si trovava di fronte alla più pericolosa organizzazione terroristica esistente. Le forze dell'Isis sono rapidamente avanzate oltre la Siria e l'Irak nord-occidentale dirigendosi verso sud e minacciando Baghdad. Lungo il cammino hanno brutalmente ucciso prigionieri e…

Alfano e Renzi hanno rottamato Lupi. La versione di Amicone

“Quella che ha coinvolto Maurizio Lupi è una vicenda vergognosa, segno che in Italia la politica è ancora ostaggio della magistratura”. Luigi Amicone, direttore del settimanale Tempi, è uno dei più noti rappresentanti del mondo culturale di Comunione e Liberazione. Conosce Maurizio Lupi da una vita e di questa storia non gli è piaciuto nulla. A partire dal comportamento di…

Così Sitael diventa la frontiera aerospaziale del made in Italy

Grandi costellazioni con piccoli satelliti. Made in Italy. E’ la nuova frontiera dell’aerospazio il talento che l’Italia ha scelto di far fruttare, nella consapevolezza che anche l’Europa riconosce all’ingegneria italiana un contributo di alto livello nel settore dell’aerospazio. Il meeting promosso ieri a Mola di Bari dalla Sitael Spa, alla presenza tra gli altri del ministro dell’Istruzione Stefania Giannini, è…
×

Iscriviti alla newsletter