
L’aumento degli investimenti militari europei e l’afflusso di capitali privati stanno creando nuove opportunità per le imprese emergenti della difesa. Il rapporto di Bcg individua i settori nei quali le startup possono competere con i fornitori tradizionali e quelli destinati a rimanere dominati dai grandi gruppi. La capacità di passare rapidamente dai prototipi alla produzione industriale sarà decisiva per conquistare quote di mercato
Circa 50 miliardi di euro entro il 2035, con la possibilità di superare gli 80 miliardi se gli acquisti militari europei accelereranno. È il mercato potenzialmente accessibile alle nuove imprese della defense tech secondo Boston Consulting Group (Bcg). Nel rapporto la società stima che queste aziende possano arrivare a contendersi fino al 15-20% della spesa europea per equipaggiamenti, senza però scalzare i grandi gruppi dai programmi più complessi.
Più risorse e capitali privati
La crescita delle opportunità nasce dall’aumento della spesa militare. Bcg prevede che quella europea complessiva possa salire da circa 418 miliardi di euro nel 2024 a oltre 650 miliardi nel 2029, passando dal 2,1 al 3,4% del Pil. La componente destinata agli equipaggiamenti, pari a circa un terzo del totale, potrebbe raggiungere i 300-400 miliardi entro il 2035.
Aumentano anche i capitali privati. I finanziamenti di venture capital al defense tech europea hanno raggiunto circa 7 miliardi di dollari nei primi nove mesi del 2026, contro meno di 500 milioni prima della guerra in Ucraina. Il divario con gli Stati Uniti rimane però ampio, dato che nello stesso periodo il mercato americano ha raccolto circa 20 miliardi.
I settori più aperti ai nuovi operatori
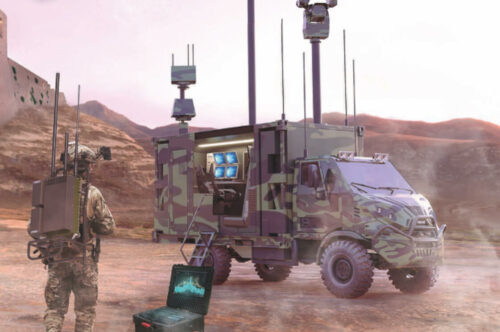
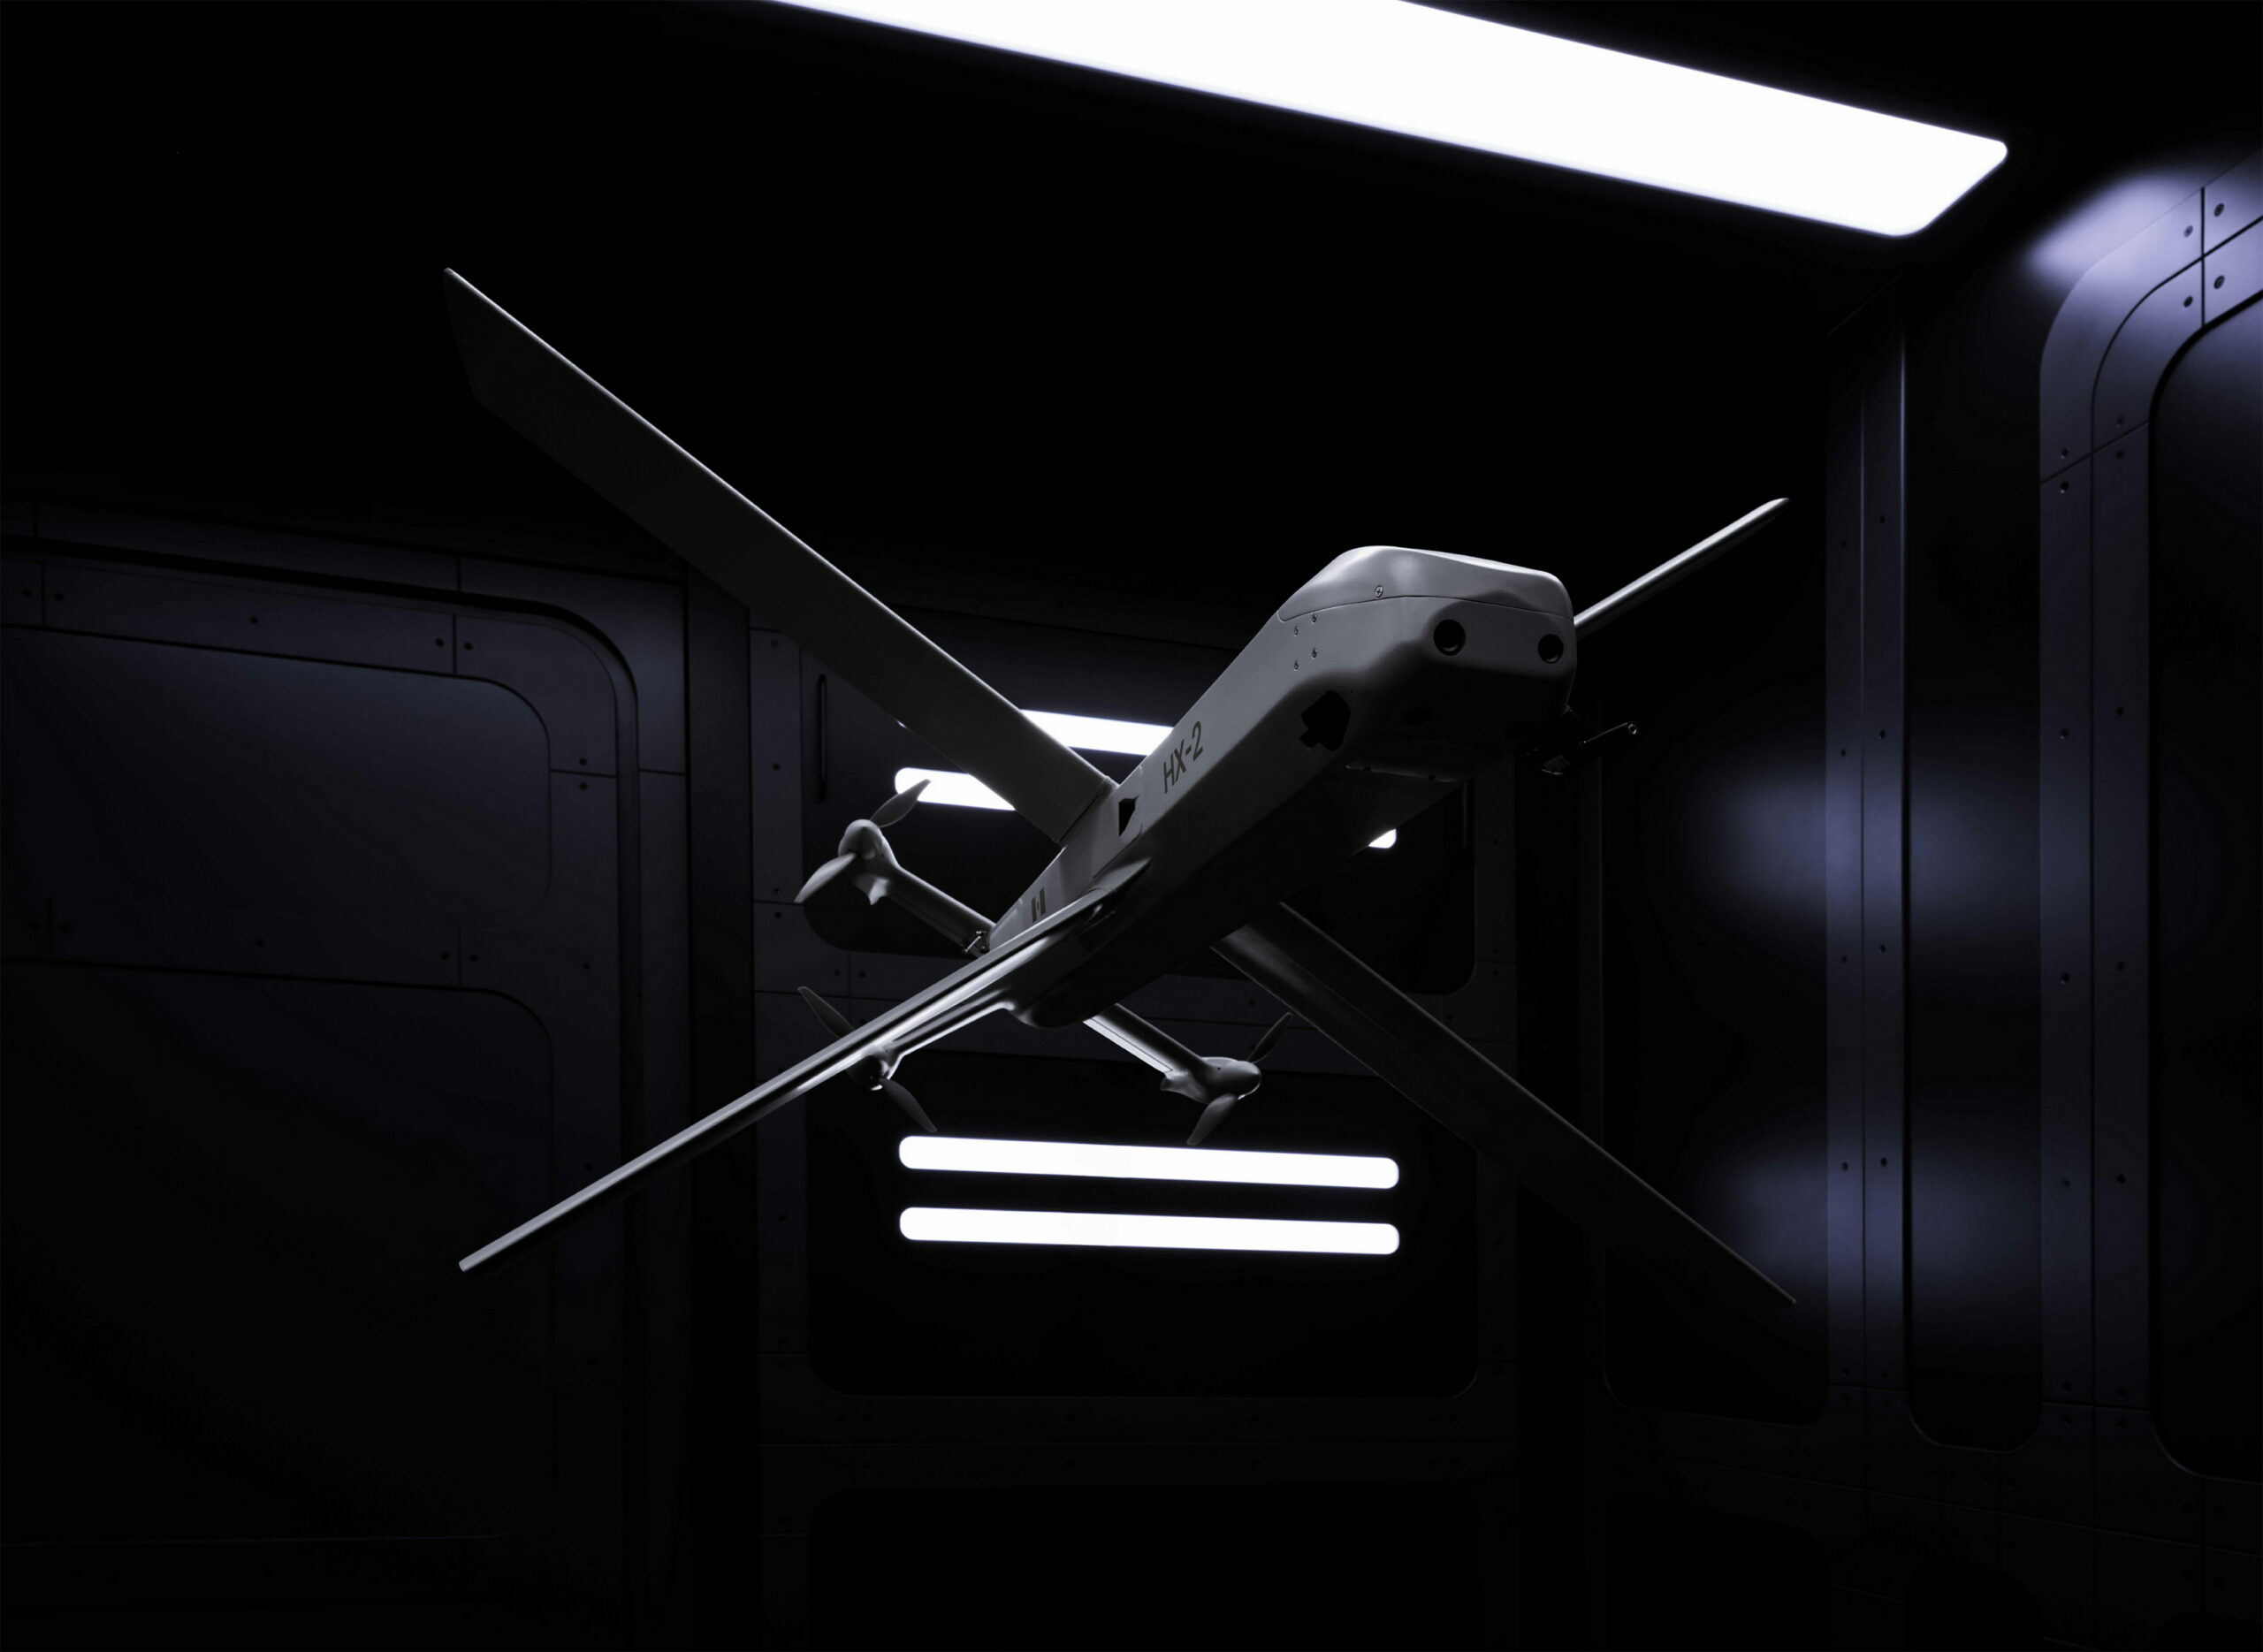
Il rapporto distingue i segmenti in base alla rapidità dell’innovazione e al loro legame con le capacità strategiche degli Stati. Le imprese emergenti risultano avvantaggiate nei sistemi anti-drone, nelle piattaforme autonome e nei mezzi a costo contenuto producibili in grandi quantità. In questi ambiti, sviluppare rapidamente una soluzione e modificarla sulla base delle indicazioni dei militari può contare più delle dimensioni industriali.
La situazione cambia per i grandi programmi sovrani, dai sottomarini alle maggiori unità navali, fino ai velivoli da combattimento di nuova generazione. Qui pesano gli investimenti richiesti e la complessità dell’integrazione. BCG considera quindi più probabile una trasformazione selettiva del mercato che una sostituzione generalizzata dei fornitori tradizionali. Esistono anche ambiti intermedi, come alcune capacità di sorveglianza e i sistemi senza equipaggio, nei quali i due modelli possono convivere.
Dall’innovazione alla produzione
Per le nuove imprese, conquistare commesse dipenderà dalla capacità di trasformare prototipi in forniture affidabili. Il rapporto richiama la necessità di consolidare le catene di approvvigionamento, aumentare la capacità produttiva e dimostrare l’efficacia dei sistemi presso gli utilizzatori militari. Le applicazioni duali possono inoltre contribuire alla resilienza economica delle aziende.
Ai gruppi consolidati Bcg suggerisce di preservare il ruolo di integratori, adottando architetture aperte e processi di sviluppo più agili. Acquisizioni mirate possono colmare lacune tecnologiche, purché non compromettano la rapidità delle realtà più piccole. Agli investitori viene raccomandato di guardare alla validazione operativa delle soluzioni e ai rischi industriali. La prospettiva descritta è quella di un mercato in cui innovare rapidamente sarà importante quanto saper produrre e consegnare.