La questione delle gigafactory sta diventando ormai un tema fondamentale nel processo di elettrificazione del parco auto in Europa e Usa, non solo per quanto concerne l’aspetto economico, sociale e le perplessità sulla vera natura della concorrenza cinese (con l’indagine anti-dumping della Commissione Ue che incombe). I numeri dello scorso anno non certificano un settore in fase calante ma spingono per ulteriori investimenti: sono stati immatricolati a livello globale oltre 19,2 milioni di veicoli elettrici, compresi gli ibridi plug-in e convenzionali, 4,6 milioni in più rispetto al 2022. Una crescita del 32%, su base annua, e il 23% di tutte le vendite di veicoli passeggeri nel mondo, secondo i dati di Adamas Intelligence. Con questa premessa, i grandi brand europei non sembrano voler rallentare la corsa.
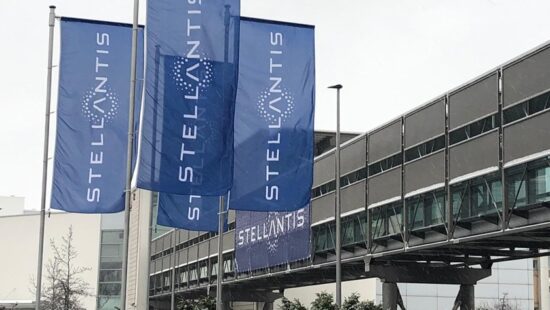
In questa direzione, e con la speranza di non regalare intere fette di mercato ai colossi dell’elettrico cinesi, come Byd, Geely e Nio (alla fine del 2023, in Cina, i primi dieci produttori di EV contavano per circa il 76% del mercato secondo i dati della CPCA – China Passenger Car Association, con Byd prima azienda con il 35%, seguita da Tesla China GAC Aion e Geely) che contano sulla crescita strutturale del mercato interno, l’italo-francese Stellantis e la tedesca Mercedes-Benz hanno annunciato oltre 4.4 miliardi di euro per costruire quattro nuove gigafactory in Unione europea nei prossimi anni.
Un comunicato stampa delle due società ha confermato che i due automakers, insieme a TotalEnergies, hanno realizzato una delle più grandi operazioni di raccolta di fondi nel settore automotive degli ultimi anni. Al fine di finanziare la transizione all’elettrico, le due aziende si aspettano inoltre di arrivare a circa 7 miliardi di euro di investimenti con il produttore di batterie Automotive Cell Companies (Acc), di cui Stellantis e Mercedes sono proprietarie con una quota in joint venture (attraverso la controllata di TE, Saft). I due siti che sono attualmente in costruzione sono localizzati a Kaiserslautern, in Germania, e nel nostro Paese vicino a Termoli. Si stima che oltre 6.000 posti di lavoro verranno creati una volta realizzate le due gigafactory.
Tra le banche che hanno sottoscritto l’accordo per il finanziamento, sono incluse BNP Paribas, ING, Deutsche Bank e Intesa Sanpaolo così come i governi della Francia e della Germania con circa 1.3 miliardi. Al momento, da come si è appreso dalle ricostruzioni media, il governo italiano non avrebbe partecipato al finanziamento. La questione con Stellantis, in particolare, rimane dirimente per il futuro dell’industria automotive in Italia: il governo chiede al gruppo di confermare l’impegno di produrre 1 milione di veicoli nel paese e non ha nascosto la possibilità di rilevare una quota maggiore tra gli azionisti, seguendo l’esempio francese.
Il futuro della produzione di auto (e batterie) in Italia probabilmente passerà dall’impegno del gruppo di investire nel lungo termine sugli stabilimenti in linea con la strategia Dare Forward 2030, ovvero per azzerare le emissioni entro il 2038 e puntare al 100% dei veicoli elettrici a batteria (Bev) venduti in Europa entro la fine del decennio. Secondo alcune indiscrezioni raccolte da Automotive News, dal 2026 la fabbrica di Mirafiori, simbolo e cuore industriale del gruppo Fiat, potrebbe diventare la nuova casa dei modelli EV destinati alla commercializzazione in Europa, con una capacità produttiva di 150.000 unità all’anno. Attualmente nello stabilimento torinese vengono prodotte le Maserati, la Fiat500 elettrica e la controparte firmata Abarth. Ma si tratta, naturalmente, di speculazioni.
Intanto nell’ex impianto molisano di Stellantis i lavori sono iniziati un mese fa. Si tratta di un investimento che, secondo Tavares, “consentirà di soddisfare la crescente domanda di batterie ad alte prestazioni e sostenibili per i veicoli elettrici. Il progetto creerà inoltre significativi benefici economici e sociali per la regione Molise e per l’Italia nel suo complesso, rappresentando oltre 2 miliardi di euro di investimenti e creando almeno 1.800 posti di lavoro entro il 2030”. Il 2023 per Stellantis si è chiuso comunque con ricavi netti in crescita del 6, con un utile netto di 18,6 miliardi di euro, risultati che sembrano comunque rassicurare gli impegni del gruppo a mantenere una produzione nazionale in linea con quanto preventivato con il governo, seppur il traguardo possa essere raggiunto probabilmente non prima del 2030.
Ad ogni modo, attraverso la conferma dell’impegno con Acc e partecipando all’aumento di capitale, entro la fine di marzo 2024 Stellantis deterrà il 45% delle azioni di Acc, Mercedes-Benz il 30% e Saft il 25%. Si tratta di un’operazione strategica per i due colossi, dal momento che produrre in-house le proprie celle e pacchi batteria potrebbe garantire una serie di benefici a lungo termine. Innanzitutto, è la base di partenza per poter provare a contenere l’ascesa cinese nel mercato EV a livello globale (ed europeo), a partire da un controllo più solido della filiera mine-to-battery. Un primo segnale di pragmatismo, in realtà, nel segmento delle batterie Stellantis lo aveva certificato con l’annuncio della joint venture dell’ottobre scorso con Leapmotor, start-up cinese delle batterie attraverso cui il gruppo avrà accesso al know-how tecnologico cinese.
È possibile che Stellantis possa produrre le auto concepite in joint venture con Leapmotor in Italia, come emerso dalle dichiarazioni dello stesso Tavares qualora lo sforzo si dimostrasse economico e competitivo rispetto ai modelli dei concorrenti. D’altra parte, l’ingresso di Stellantis in Leapmotor è nato anche per possedere i diritti esclusivi su esportazione e vendita dei prodotti della JV al di fuori del mercato cinese, come specificato nel comunicato stampa di presentazione dell’accordo: un altro modo per persuadere le case automobilistiche occidentali e capitalizzare sulla tecnologia dominante.
Con tutta probabilità, il 2024 sarà l’anno di inizio della “guerra” dei prezzi, innescata dalla possibile penetrazione di veicoli elettrici cinesi che indurrà molte case automobilistiche a tagliare i prezzi di listino, sacrificando i margini di profitto, per non perdere importanti quote di mercato. Inoltre, produrre auto elettriche con input e tecnologia cinese in Europa potrebbe, in teoria, aiutare Stellantis a posizionarsi nel mercato low-entry senza il rischio di incappare in probabili dazi commerciali che l’Ue potrà, eventualmente, imporre ai produttori cinesi alla chiusura dell’indagine della Commissione.
Un’altra strada potrebbe essere quella diversificare il proprio portfolio di vendita. Stellantis starebbe infatti per lanciare 18 nuovi modelli EV, 8 dei quali destinati al mercato americano. Tuttavia, la grande sfida e minaccia alla sopravvivenza delle case automobilistiche europee e americane nell’era dell’elettrico rimane la preponderanza tecnologica acquisita dai cinesi, come ha ricordato Tavares durante l’ultimo aggiornamento sui risultati del gruppo giovedì scorso. “Il lavoro non sarà concluso” ha dichiarato il CEO di Stellantis fino a quando non sarà raggiunta “la parità di prezzo con i veicoli a combustione”. La questione non è, dunque, se ciò avverrà ma chi e quando lo realizzerà per primo. “L’offensiva cinese è probabilmente il più grande rischio che società come Tesla e le nostre stanno affrontando ora”. Tavares ha inoltre suggerito che gli incentivi governativi e i sussidi ai consumatori rimangono il miglior modo per spingere l’acquisto degli EV.
Attualmente i prezzi in picchiata delle materie prime critiche come litio e nichel sembra poter spingere il costo delle batterie verso nuovamente i 100 $/kWh, la soglia sotto la quale molti analisti vedono possibile il concretizzarsi della parità (perlomeno dei costi di listino) tra EV ed ICE. Tuttavia, c’è da considerare i riflessi negativi nel breve-medio periodo di un trend ribassista persistente sull’offerta di materiali disponibili sul mercato, con la difficoltà di molti operatori upstream (in particolare, le società minerarie) di realizzare un’estrazione che sia economicamente profittevole, oltre agli investimenti necessari per l’avvio di nuovi progetti. La sicurezza e diversificazione delle forniture nel medio-lungo periodo rimane una questione fondamentale per la transizione, come di recente rimarcato anche dall’International Energy Agency (Iea), sia per gli automakers (la stessa Stellantis ha firmato più di un accordo di fornitura a lungo termine) sia per i governi nazionali (Francia e Germania in primis). Di recente, l’americana General Motors ha chiuso un contratto di fornitura decennale con la coreana LG Chem.
Proprio contando su un ecosistema industriale integrato tra attività minerarie, di raffinazione e produzione, la Cina, d’altronde, ha prodotto 7 milioni di Bev nel 2023 (27% delle vendite EV sul totale di auto), che contano per circa più di metà di quelle prodotte a livello globale (senza contare che gran parte dei modelli elettrici più venduti utilizzano pacchi batteria realizzati da Byd e Catl, con quest’ultima che conta sul mercato cinese per quasi due terzi delle vendite). L’ultimo quadrimestre del 2023 è stato, inoltre, l’anno del sorpasso proprio di Byd ai danni dell’americana Tesla con 526,000 veicoli venduti.
Proprio Catl è tra i fornitori di Stellantis mentre Byd ha un accordo con Mercedes (oltre ad essere rivale sul mercato), con la casa tedesca che si rifornisce anche dalla coreana Samsung SDI. Infatti, la forte integrazione verticale delle aziende cinesi, che possiedono enormi capacità di produzione (GWh) di celle per batterie e uno share di mercato che, nel caso dei due colossi, hanno contato per circa il 70% delle installazioni di batterie elettriche nel 2023 secondo i dati della China Automotive Battery Innovation Alliance, rappresenta un vantaggio competitivo per l’industria EV cinese (oltre all’utilizzo massiccio delle batterie a tecnologia proprietaria al litio-ferro-fosfato, più convenienti, alle quali anche Tesla si vede costretta a ricorrere). Secondo gli ultimi dati, la Cina costruirà oltre 160 gigafactory entro la fine del decennio mentre l’Europa circa 36.
Soluzione nel medio-lungo periodo rimarrà la R&D in nuove tecnologie e soluzioni di batteria, come quelle al sodio di recente sviluppate da Northvolt e quelle allo stato solido su cui Pechino punta con forza per non perdere il vantaggio competitivo acquisito in oltre 15 anni di politiche industriali.